
“K型分化”中的国家能源集团
2026-10-02 · sthnzhny.com
近年来,国家能源集团的 煤炭 煤电依赖症越来越严重, 煤炭 煤电业务与 新能源 业务的发展已经形成了“K型分化”。 国家能源集团曾是五大发电集团的执牛耳者,依靠 煤炭 煤电一家独大。2020年“双碳”目标提出后,国家能源集团也开始加快向 新能源 转型,5年间 新能源 装机狂增了近1亿千瓦,在“五大六小” 电力 央企中排名第一。 但新能源装机增长的同时,国家能
近年来,国家能源集团的 煤炭 煤电依赖症越来越严重, 煤炭 煤电业务与 新能源 业务的发展已经形成了“K型分化”。
国家能源集团曾是五大发电集团的执牛耳者,依靠 煤炭 煤电一家独大。2020年“双碳”目标提出后,国家能源集团也开始加快向 新能源 转型,5年间 新能源 装机狂增了近1亿千瓦,在“五大六小” 电力 央企中排名第一。
但新能源装机增长的同时,国家能源集团的煤炭煤电依赖症还加重了。新能源量价齐跌,无法为国家能源集团提供足够的收益,反而是煤炭煤电业务,不仅支撑了集团业绩增长,还能实现“旱涝保收”。
对于国家能源集团来说,新能源与煤炭煤电业务的分化如果持续下去的话,能源转型的目标势必将越来越难完成。
国家能源集团之所以能成为五大发电集团中的“老大”,主要归功于煤炭与煤电业务。
首先,煤炭业务方面,集团旗下的“煤老大” 中国神华 仅是卖煤就能年赚五六百亿元。
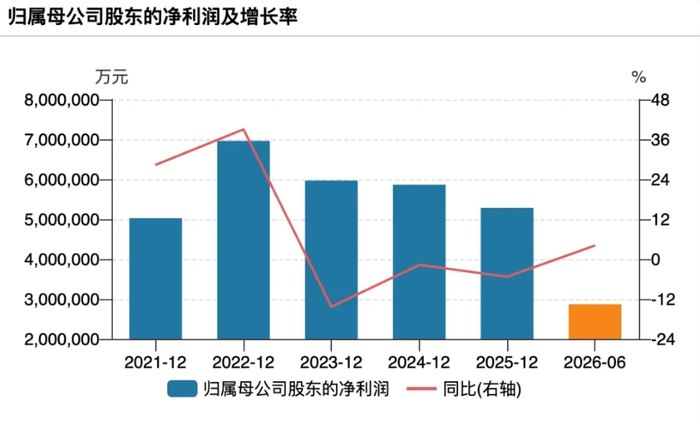
2021年,煤电集体巨亏,华能集团旗下 华能国际 因为拥有逾1亿千瓦的煤电装机,那一年亏了102亿元。而同年, 中国神华 净利润达到了502.69亿元。
2024年、2025年,煤电盈利复苏, 华能国际 净利润也不过是100亿元多一点;而同期, 中国神华 净利润分别为586.71亿元、528.49亿元。这让“五大六小”们艳羡不已,并且留下了一个深深的领悟:搞电的不如搞煤的。
中国神华 大赚特赚之际,市值一度超过了 锂 电巨无霸 宁德时代 。2024年1月5日, 中国神华 股价报33.45元/股,创下2008年5月以来新高,总市值达到6646亿元。同日, 宁德时代 股价报150.9元/股,总市值为6638.2亿元。
国家能源集团又开始酝酿一场资产大重组——将旗下12家煤炭企业一股脑注入中国神华。
华夏能源网注意到,2026年3月,中国神华完成收购国家能源集团旗下12家核心企业股权,煤炭保有资源量从343.6亿吨增至684.9亿吨,增长64.7%;煤炭可采储量从150.9亿吨增至345亿吨,增长97.8%;煤炭年产量预计提升至5.12亿吨。至此,煤炭“超级战舰”已经整装待发。
除了煤炭业务,国家能源集团的煤电业务也一直是最强的。2020年底,国家能源集团共拥有19078万千瓦火电装机(总装机占比74%),位居全球第一。“十四五”期间,国家能源集团又新增了近4000万千瓦火电装机。截至2026年6月底,国家能源集团火电装机增长到了23313万千瓦,自然还是全球第一。
依靠煤炭与煤电业务的碾压式发展,国家能源集团实现了一家独大。华夏能源网注意到,截至2025年底,国家能源集团总资产达到2.35万亿元,利润总额为1276亿元。同期,第二名国家电投集团总资产约1.98万亿元,利润总额超500亿元;第三名华能集团总资产约1.81万亿元,利润总额约569亿元。
与煤炭、煤电业务一路扩张式发展形成鲜明对比,国家能源集团的新能源业务处境艰难——有装机乏出力(发电量),有规模乏效益(盈利)。
截至2026年6月底,国家能源集团的发电总装机容量已突破了4亿千瓦,达到40000.6万千瓦,约占全国总装机的十分之一。其中,火电装机23313万千瓦,风电装机7423万千瓦, 太阳能 发电7150万千瓦,水电2318万千瓦。
“十四五”的5年间,国家能源集团新能源装机净增9800万千瓦,近1亿千瓦,这在“五大六小”发电集团中居第一位。
但是,国家能源集团近1.5亿千瓦的新能源装机,似乎有点“中看不中用”,整体效益不容乐观。
首先,国家能源集团的新能源发电量仍很有限,且下滑压力很大。
2020年,国家能源集团2.5亿千瓦 电力 总装机,产生的总发电量为9828亿千瓦时。到了2025年底,国家能源集团 电力 总装机逼近了4亿千瓦,而总发电量却仅有1.3万亿千瓦时左右。也就是说,5年间电力总装机增长了6成,总发电量增长仅3成。而且,新增加的3000亿千瓦时发电量中,恐怕多数还是由火电装机贡献的。
其次,国家能源集团的新能源业务还在持续经受低电价的折磨,新能源收益持续走低。
华夏能源网注意到,2026年上半年,国家能源集团旗下 国电电力 ,在光伏装机规模与发电量双增的背景下,净利润由去年同期的7.69亿元降至2.58亿元,降幅高达67.3%。而风电为主的 龙源电力 ,上半年实现营业收入146.42亿元,同比下降6.48%;归母净利润23.93亿元,同比下降29.10%。
这一趋势若延续下去,要不了多久,新能源就将成为国家能源集团的沉重包袱。很显然,这与国家能源集团发展新能源的初衷是相悖的,也是谁都不愿意看到的结果。
虽然国家能源集团的煤炭、煤电与新能源装机规模都呈现出快速增长态势,但却有着截然不同的境遇。煤炭、煤电业务一家独大,为集团贡献了丰厚的利润;而新能源的电量、电价双双走低,日渐拖累集团业绩。
当然,这种“K型分化”形成因素复杂,并非国家能源集团的本意,也并非是它一家的问题,其他几大发电央企同样存在这个问题。然而,“K型分化”持续下去的结果,必然会是国家能源集团的能源转型目标渐行渐远。实现煤炭煤电业务与新能源业务的均衡、协调发展,已是摆在公司领导案头的紧迫任务。